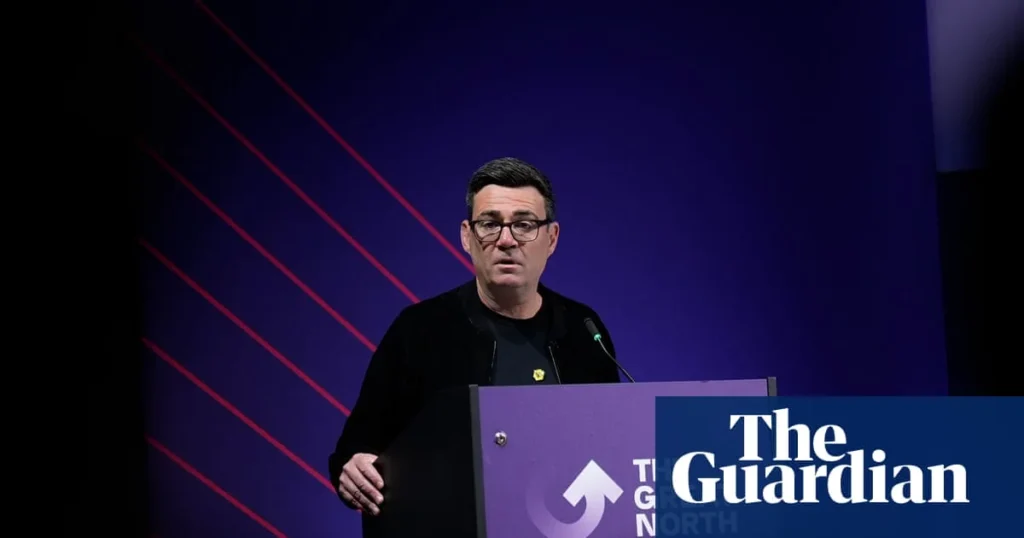
Andy Burnham és a brit kötvénypiac: miért számít a hangnem a kormányváltás körül?
Andy Burnham neve az utóbbi hetekben újra felbukkant a brit politikai térképen, és nem véletlenül. Andy Burnham és a brit kötvénypiac kapcsolatáról sokan azért beszélnek, mert a retorikája láthatóan próbál alkalmazkodni a pénzügyi valósághoz. A kérdés egyszerű: hogyan lehet erősíteni egy vezetői pozíciót úgy, hogy közben a befektetők se rángassák meg a vállukat.
Burnham tavaly még azzal borzolta a kedélyeket, hogy Nagy-Britannia „in hock” helyzetben van a kötvénypiacokkal. Most viszont visszafogottabb hangot ütött meg, és inkább a kormány fiskális szabályaira helyezte a hangsúlyt. Közben a globális piacok amúgy is feszesek, és a brit államadósság finanszírozása sem olcsóbbodott.
„Nem lehet ignorálni” – a kötvénypiac logikája
A kötvénypiac működése könyörtelenül pragmatikus. Nem kampánybeszédet hallgat, hanem kockázatot áraz. A cikk szerint a brit állam hosszú távú hozamai 1998 óta a legmagasabb szintre kúsztak. Ez több tényezőből áll össze: magasabb inflációból, és abból a várakozásból is, hogy a Közel-Kelet konfliktusa erősebben fékezi a növekedést.
Ebben a környezetben Andy Burnham változtatott a kommunikáción. Azzal, hogy a piacokkal való szembenézésről beszél, valójában azt üzeni: nem akarja teljesen felborítani azt a keretet, amit a befektetők biztonságként olvasnak.
Fiskális szabályok és vezetőváltási bizonytalanság
A befektetőknek az is számít, hogy a politikai instabilitás mennyire borítja meg a tervezhetőséget. Egy vezetőváltás ráadásul önmagában is növelheti a kockázati felárat, ami közvetlenül megdrágíthatja a finanszírozást. Sokszor nem az a kérdés, ki mit ígér, hanem hogy mennyire lesz ebből „számokban is működő” program.
A Nemzetközi Valutaalap is rámutatott: brit oldalon is korlátozott a fiskális mozgástér. A gond nem csak az adósságszint, hanem az, hogy a magasabb költségek könnyen adósságspirálhoz vezethetnek.
Long-tail: „adósságspirál” és költségnyomás
Ha a kötvények hozamai megugranak, az a költségvetést szorítja. Majd jön a következő kör: több hitel kell, de drágábban. Ezt nevezik adósságspirál dinamikának, ami a döntéshozóknak nagyon rossz tárgyalási pozíciót ad.
Hol van a kompromisszum Burnham esetében?
Burnhamnek a City szemében egyszerre kellene „hitelesnek” és „kevésbé kockázatosnak” tűnnie. A cikk szerint korábban hátrányt jelentett a radikálisabbnak tűnő napirend, például az energiát és a vizet érintő állami újrahíreseztetések. Ugyanakkor a hangnem változása azt sugallja: Andy Burnham a józanabb irányba tereli a kommunikációt.
Szerintem ez nem csak taktika, hanem tanulási folyamat is. Amikor a világpiacon hullámzik minden, nehéz „szabálytalanul” ígérni. Én legalábbis úgy látom, hogy a kérdés most már nem az, ki a leghangosabb, hanem ki tud a legkevesebb felesleges zajjal hozzáadni a gazdaság tervezhetőségéhez.
Ti inkább a politikai lendületet vennétek előre, vagy a kötvénypiac nyelvén beszélő, óvatosabb stratégiát érzitek hosszabb távon jobbnak Nagy-Britanniában?
